Domain lnb-kaufen.de kaufen?
Wir ziehen mit dem Projekt
lnb-kaufen.de um.
Sind Sie am Kauf der Domain
lnb-kaufen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lnb-kaufen.de kaufen?
Wie funktioniert effektiver Jahreszins?
Wie funktioniert effektiver Jahreszins? **
Welcher effektiver Jahreszins ist gut?
Welcher effektiver Jahreszins als gut angesehen wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der eigenen finanziellen Situation und den individuellen Bedürfnissen. Im Allgemeinen gilt jedoch ein effektiver Jahreszins von unter 5% als günstig. Ein niedriger Zinssatz bedeutet, dass weniger Zinsen gezahlt werden müssen und somit die Gesamtkosten des Kredits niedriger sind. Es ist ratsam, verschiedene Angebote zu vergleichen und auf versteckte Gebühren oder Kosten zu achten, um den besten effektiven Jahreszins für sich zu finden. Letztendlich sollte der effektive Jahreszins so niedrig wie möglich sein, um die finanzielle Belastung zu minimieren. **

Ähnliche Suchbegriffe für Effektiver Jahreszins
Top-Angebote
Produkte zum Begriff Effektiver Jahreszins:
-
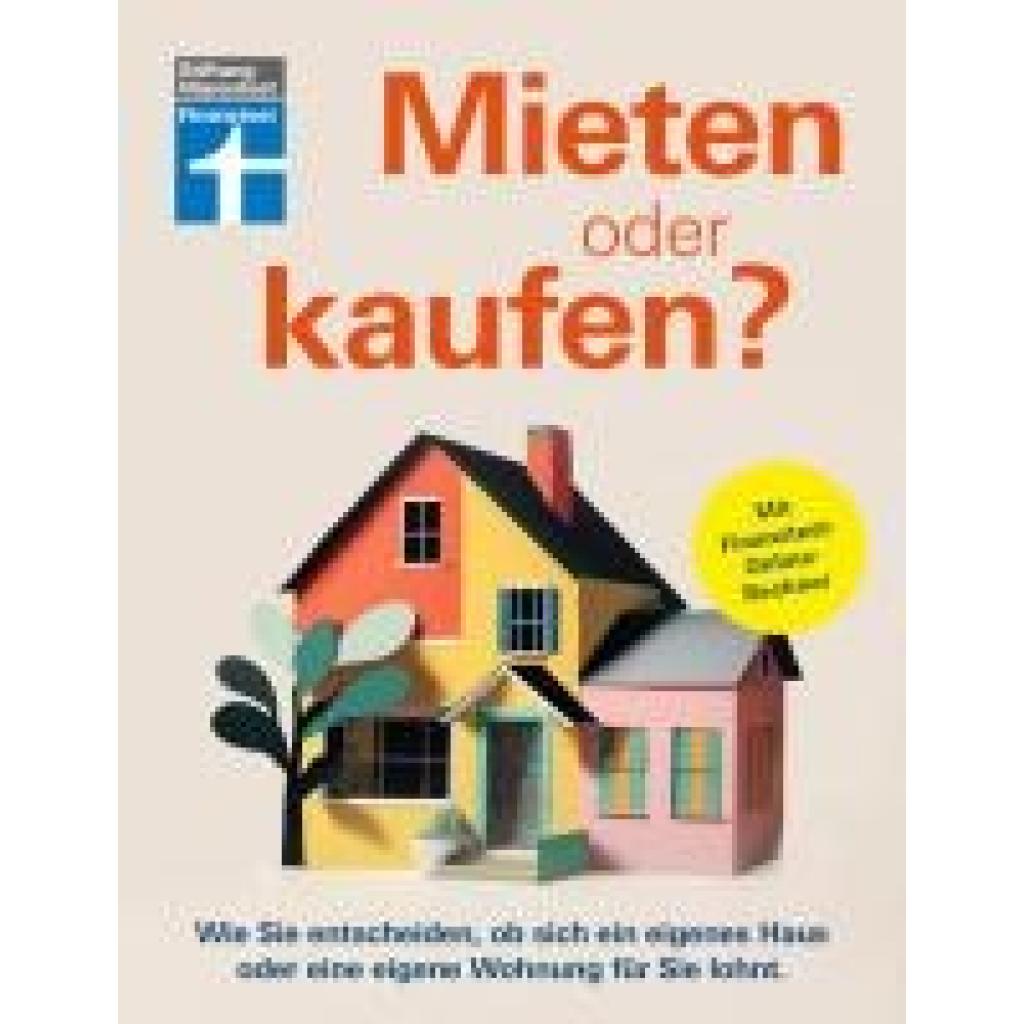
Warentest, Stiftung: Mieten oder kaufen?Mieten oder kaufen? , Für wen sich der Traum vom Eigenheim lohnt Monat für Monat Miete zahlen oder das Geld lieber in "was Eigenes" investieren? Schaffe ich das finanziell? Bin ich der Typ dafür und wie ist überhaupt die Lage am Immobilienmarkt: lohnt sich wieder "Eigentum statt Miete"? Wenn Sie solche Fragen beschäftigen, dann ist dieser Ratgeber genau die richtige Lektüre für Sie. Aus rein finanzieller Perspektive sind die Zeiten schwierig, weil sich die Rahmenbedingungen im Immobilienmarkt gerade sehr rasch ändern. Das Buch geht ausführlich auf finanzielle Aspekte wie die Berechnung von Eigenkapital, Einkommen und Bausparverträge ein und gibt zusätzlich Tipps zur Immobilienfinanzierung, z. B. durch günstige Kredite. Wir zeigen, worauf es ankommt, damit Käufer finanziell besser dastehen als Mieter. Der Online-Rechner unserer Experten bietet dabei eine große Hilfe, um verschiedene Szenarien durchzuspielen. Im Leitfaden finden Sie zudem Checklisten zu Kaufkosten, Bauneben- sowie Folgekosten und Unterlagen für Kreditgespräche. Die Entscheidung über den Kauf einer Immobilie hängt aber nicht immer vom Geld allein, sondern auch von der Lebensphase, der beruflichen Situation und anderen Rahmenbedingungen ab. Ob als Berufseinsteiger, in der Familienplanung oder zur Absicherung der Altersvorsorge im Handbuch erhalten Sie umfassende Informationen, die für die Finanzplanung in unterschiedlichen Lebensabschnitten von Bedeutung sind. Aus dem Inhalt: - Lohnt sich ein Immobilienkauf? Preise, Kreditzinsen und worauf es ankommt - Wo stehe ich, was will ich? Eigentumswohnung, Ein- oder Zweifamilienhaus - Was kann ich mir leisten? Budget kalkulieren, Sparplan für den Vermögensaufbau - Kaufen, bauen, mieten, was tut mir gut? Vor- und Nachteile je nach Lebensart - Finanzierungen, Kredite und mehr: Finanzplaner mit Neben- und Folgekosten , Wannen > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20240524, Produktform: Kartoniert, Autoren: Warentest, Stiftung, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 160, Abbildungen: mit farbige Abbildungen, Grafiken und Tabellen, Keyword: bafa; baugrundstück; bausparen; budgetplaner; einfamilienhaus; finanzen; finanztipp; förderung; geldanlage; grundlagen; grundstück; hausfinanzierung; hauskauf; immobilienkredit; immobilienratgeber; kapitalanlage; kaufberatung; kfw; leihen; neubau; planer, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Grundeigentum und Immobilien~Verbraucherberatung~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 162, Höhe: 12, Gewicht: 282, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist ein effektiver Jahreszins?
Was ist ein effektiver Jahreszins? Ein effektiver Jahreszins ist der Gesamtbetrag der Kosten eines Kredits für ein Jahr, einschließlich Zinsen und Gebühren. Er wird verwendet, um die tatsächlichen Kosten eines Kredits zu berechnen und ermöglicht es Verbrauchern, verschiedene Kreditangebote miteinander zu vergleichen. Der effektive Jahreszins berücksichtigt auch die Häufigkeit der Zinszahlungen und eventuelle zusätzliche Kosten, die im Laufe des Jahres anfallen können. Er ist ein wichtiger Indikator für die Gesamtkosten eines Kredits und hilft Verbrauchern dabei, fundierte Entscheidungen zu treffen. **
-
Was ist effektiver Jahreszins einfach erklärt?
Was ist effektiver Jahreszins einfach erklärt? **
-
Was bedeutet effektiver Jahreszins bei Kredit?
Was bedeutet effektiver Jahreszins bei Kredit? Der effektive Jahreszins ist der Gesamtbetrag, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er beinhaltet nicht nur den Nominalzins, sondern auch alle zusätzlichen Kosten wie Bearbeitungsgebühren oder Provisionen. Somit gibt der effektive Jahreszins einen besseren Überblick über die tatsächlichen Kosten eines Kredits und ermöglicht es, verschiedene Angebote miteinander zu vergleichen. Letztendlich zeigt der effektive Jahreszins, wie teuer ein Kredit wirklich ist und hilft Verbrauchern, fundierte Entscheidungen zu treffen. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **

Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
Was bedeutet effektiver Jahreszins und gebundener Sollzins?
Was bedeutet effektiver Jahreszins und gebundener Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Kosten eines Kredits für den Verbraucher, einschließlich Zinsen und Gebühren, ausgedrückt als jährlicher Prozentsatz. Er ermöglicht es dem Verbraucher, verschiedene Kreditangebote miteinander zu vergleichen. Der gebundene Sollzins hingegen ist der feste Zinssatz, den der Kreditnehmer für die gesamte Laufzeit des Kredits zahlen muss. Er gibt an, wie hoch die Zinsen für den Kredit sind, ohne Berücksichtigung von zusätzlichen Kosten. Beide Zinssätze sind wichtige Kennzahlen, um die Gesamtkosten eines Kredits zu verstehen und zu vergleichen. **
Top-Angebote
Produkte zum Begriff Effektiver Jahreszins:
-
TechniSat 0000/8380 Rauscharmer Signalumsetzer SchwarzTechniSat 0000/8380. RF Verbindungstyp: F. Energieverbrauch: 200 mA. Durchmesser Feedhorn: 4 cm, Breite: 54 mm, Tiefe: 133 mm. Produktfarbe: Schwarz. Verpackungsbreite: 106 mm, Verpackungstiefe: 61 mm, Verpackungshöhe: 138 mm51,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warentest, Stiftung: Mieten oder kaufen?Mieten oder kaufen? , Für wen sich der Traum vom Eigenheim lohnt Monat für Monat Miete zahlen oder das Geld lieber in "was Eigenes" investieren? Schaffe ich das finanziell? Bin ich der Typ dafür und wie ist überhaupt die Lage am Immobilienmarkt: lohnt sich wieder "Eigentum statt Miete"? Wenn Sie solche Fragen beschäftigen, dann ist dieser Ratgeber genau die richtige Lektüre für Sie. Aus rein finanzieller Perspektive sind die Zeiten schwierig, weil sich die Rahmenbedingungen im Immobilienmarkt gerade sehr rasch ändern. Das Buch geht ausführlich auf finanzielle Aspekte wie die Berechnung von Eigenkapital, Einkommen und Bausparverträge ein und gibt zusätzlich Tipps zur Immobilienfinanzierung, z. B. durch günstige Kredite. Wir zeigen, worauf es ankommt, damit Käufer finanziell besser dastehen als Mieter. Der Online-Rechner unserer Experten bietet dabei eine große Hilfe, um verschiedene Szenarien durchzuspielen. Im Leitfaden finden Sie zudem Checklisten zu Kaufkosten, Bauneben- sowie Folgekosten und Unterlagen für Kreditgespräche. Die Entscheidung über den Kauf einer Immobilie hängt aber nicht immer vom Geld allein, sondern auch von der Lebensphase, der beruflichen Situation und anderen Rahmenbedingungen ab. Ob als Berufseinsteiger, in der Familienplanung oder zur Absicherung der Altersvorsorge im Handbuch erhalten Sie umfassende Informationen, die für die Finanzplanung in unterschiedlichen Lebensabschnitten von Bedeutung sind. Aus dem Inhalt: - Lohnt sich ein Immobilienkauf? Preise, Kreditzinsen und worauf es ankommt - Wo stehe ich, was will ich? Eigentumswohnung, Ein- oder Zweifamilienhaus - Was kann ich mir leisten? Budget kalkulieren, Sparplan für den Vermögensaufbau - Kaufen, bauen, mieten, was tut mir gut? Vor- und Nachteile je nach Lebensart - Finanzierungen, Kredite und mehr: Finanzplaner mit Neben- und Folgekosten , Wannen > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20240524, Produktform: Kartoniert, Autoren: Warentest, Stiftung, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 160, Abbildungen: mit farbige Abbildungen, Grafiken und Tabellen, Keyword: bafa; baugrundstück; bausparen; budgetplaner; einfamilienhaus; finanzen; finanztipp; förderung; geldanlage; grundlagen; grundstück; hausfinanzierung; hauskauf; immobilienkredit; immobilienratgeber; kapitalanlage; kaufberatung; kfw; leihen; neubau; planer, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Grundeigentum und Immobilien~Verbraucherberatung~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 162, Höhe: 12, Gewicht: 282, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert effektiver Jahreszins?
Wie funktioniert effektiver Jahreszins? **
-
Welcher effektiver Jahreszins ist gut?
Welcher effektiver Jahreszins als gut angesehen wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der eigenen finanziellen Situation und den individuellen Bedürfnissen. Im Allgemeinen gilt jedoch ein effektiver Jahreszins von unter 5% als günstig. Ein niedriger Zinssatz bedeutet, dass weniger Zinsen gezahlt werden müssen und somit die Gesamtkosten des Kredits niedriger sind. Es ist ratsam, verschiedene Angebote zu vergleichen und auf versteckte Gebühren oder Kosten zu achten, um den besten effektiven Jahreszins für sich zu finden. Letztendlich sollte der effektive Jahreszins so niedrig wie möglich sein, um die finanzielle Belastung zu minimieren. **
-
Was ist ein effektiver Jahreszins?
Was ist ein effektiver Jahreszins? Ein effektiver Jahreszins ist der Gesamtbetrag der Kosten eines Kredits für ein Jahr, einschließlich Zinsen und Gebühren. Er wird verwendet, um die tatsächlichen Kosten eines Kredits zu berechnen und ermöglicht es Verbrauchern, verschiedene Kreditangebote miteinander zu vergleichen. Der effektive Jahreszins berücksichtigt auch die Häufigkeit der Zinszahlungen und eventuelle zusätzliche Kosten, die im Laufe des Jahres anfallen können. Er ist ein wichtiger Indikator für die Gesamtkosten eines Kredits und hilft Verbrauchern dabei, fundierte Entscheidungen zu treffen. **
-
Was ist effektiver Jahreszins einfach erklärt?
Was ist effektiver Jahreszins einfach erklärt? **
Ähnliche Suchbegriffe für Effektiver Jahreszins
-
Was bedeutet effektiver Jahreszins bei Kredit?
Was bedeutet effektiver Jahreszins bei Kredit? Der effektive Jahreszins ist der Gesamtbetrag, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er beinhaltet nicht nur den Nominalzins, sondern auch alle zusätzlichen Kosten wie Bearbeitungsgebühren oder Provisionen. Somit gibt der effektive Jahreszins einen besseren Überblick über die tatsächlichen Kosten eines Kredits und ermöglicht es, verschiedene Angebote miteinander zu vergleichen. Letztendlich zeigt der effektive Jahreszins, wie teuer ein Kredit wirklich ist und hilft Verbrauchern, fundierte Entscheidungen zu treffen. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
-
Was bedeutet effektiver Jahreszins und gebundener Sollzins?
Was bedeutet effektiver Jahreszins und gebundener Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Kosten eines Kredits für den Verbraucher, einschließlich Zinsen und Gebühren, ausgedrückt als jährlicher Prozentsatz. Er ermöglicht es dem Verbraucher, verschiedene Kreditangebote miteinander zu vergleichen. Der gebundene Sollzins hingegen ist der feste Zinssatz, den der Kreditnehmer für die gesamte Laufzeit des Kredits zahlen muss. Er gibt an, wie hoch die Zinsen für den Kredit sind, ohne Berücksichtigung von zusätzlichen Kosten. Beide Zinssätze sind wichtige Kennzahlen, um die Gesamtkosten eines Kredits zu verstehen und zu vergleichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.